El 30 de octubre de 2026, la firma de investigación de mercado Counterpoint Research publicó un informe titulado «Observaciones preliminares sobre los envíos globales de SoC para teléfonos inteligentes». El informe indica que los envíos globales de SoC (sistemas en chip) para teléfonos inteligentes durante el tercer trimestre de 2026 registraron una caída interanual del 21%, debido al aumento de los costos de la memoria, a ciclos de renovación de dispositivos más prolongados y a una gestión prudente de los inventarios por parte de los fabricantes de teléfonos inteligentes (OEM).
Los segmentos de gama media y de entrada, los más afectados.
Counterpoint Research señala que el descenso interanual del 21% en los envíos globales de SoC para teléfonos inteligentes se debe, principalmente, al incremento en los costos de la memoria, a ciclos de reemplazo más largos y a una gestión de inventarios más conservadora por parte de los fabricantes. En este contexto, los segmentos de precios de gama media y de entrada han sido los más perjudicados. Los fabricantes han reducido la cantidad de modelos de gama de entrada en sus catálogos, priorizando la protección de sus márgenes de beneficio. El mercado de gama alta —que inicialmente se esperaba que mostrara mayor resiliencia— también se ha visto afectado, aunque en menor medida.
En cuanto al desempeño de cada proveedor, MediaTek mantuvo su liderazgo en volumen de envíos, si bien su cuota de mercado descendió del 34% en el tercer trimestre de 2025 al 28% en el tercer trimestre de 2026. Qualcomm ocupó el segundo lugar, con una cuota de mercado que pasó del 25% al 22%. Apple se situó en tercera posición, aumentando su cuota del 17% al 21%. UNISOC ocupó el cuarto lugar, con un ligero retroceso en su cuota de mercado del 14% al 13%, mientras que Samsung se ubicó en quinto lugar, con un incremento de su cuota del 6% al 8%. La cuota combinada del resto de los proveedores creció del 4% al 8%. Cabe destacar que ni HiSilicon (de Huawei) ni Xiaomi —que ya ha presentado sus propios SoC, los modelos Xuanjie O1 y O3— lograron posicionarse entre los cinco principales proveedores por volumen de envíos.
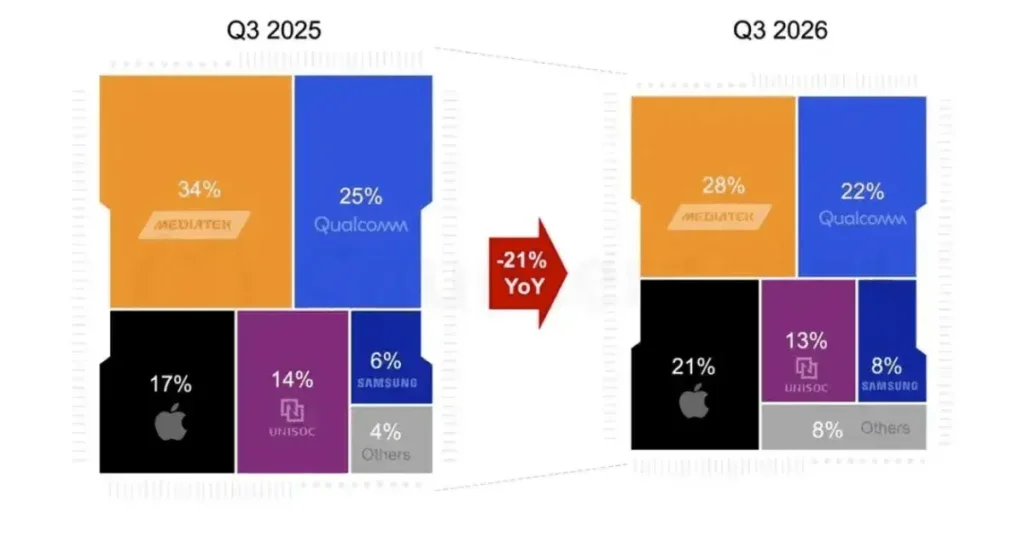
El análisis de Counterpoint Research sugiere que los segmentos de gama media y de entrada fueron los que más sufrieron la desaceleración, ya que los fabricantes redujeron su oferta de dispositivos de gama de entrada para salvaguardar sus márgenes de beneficio. El segmento premium, del que inicialmente se esperaba que mantuviera su resiliencia, también se vio afectado, aunque en menor medida.
Entre los actores del mercado, Apple y Samsung —que se benefician de una alta integración en su cadena de suministro y de estrategias consolidadas para sus productos de gama alta— demostraron una mayor capacidad para resistir esta caída en la demanda. Por su parte, UNISOC y MediaTek dependen en mayor medida del mercado de gama media y baja, el cual plantea desafíos más complejos. Qualcomm, a su vez, enfrenta presiones desde dos frentes: la decisión de Samsung de utilizar una combinación de chips Snapdragon 8 Elite Gen 5 y sus propios procesadores Exynos 2600 en la serie Galaxy S26, y el bajo nivel de ventas registrado por sus clientes, los fabricantes chinos de teléfonos inteligentes.
Shivani Parashar, analista sénior de Counterpoint Research, señala que para septiembre de 2026 está previsto el lanzamiento de tres importantes chips de gama alta —todos ellos basados en el proceso de 2 nm de TSMC—: la serie A20 de Apple, el Dimensity 9600 Pro de MediaTek y la serie Snapdragon 8 Elite Gen 6 de Qualcomm. «Si bien se espera que estos nuevos productos impulsen los envíos de sistemas en chip (SoC) para teléfonos inteligentes de gama alta en el cuarto trimestre de 2026, es posible que el volumen total de envíos siga siendo inferior al registrado en el cuarto trimestre de 2025».
El aumento en los costos de la memoria sigue presionando la lista de materiales (BOM, por sus siglas en inglés).
Según Counterpoint Research, se prevé que el incremento en el precio de las memorias para teléfonos inteligentes se desacelere hasta situarse entre el 5% y el 10% en el tercer trimestre de 2026 (en comparación con el segundo trimestre), con una proyección de un aumento adicional del 5% intertrimestral para el cuarto trimestre.
El informe indica que la mayoría de los proveedores de memoria han mantenido un perfil relativamente discreto respecto a estos incrementos de precios. Mientras tanto, algunos fabricantes de teléfonos inteligentes de gama de entrada han comenzado a utilizar componentes de memoria reciclados para mantener bajo control el costo total de la lista de materiales (BOM). Sin embargo, debido a la profunda integración de los SoC con los circuitos periféricos y los componentes de radiofrecuencia (RF), existen importantes obstáculos técnicos para el reciclaje y la reutilización de estos elementos, lo que limita tales prácticas a un ámbito muy reducido.
Soumen Mandal, analista principal de Counterpoint Research, prevé que los envíos globales de SoC para teléfonos inteligentes disminuirán un 20% interanual en 2026, con una caída adicional de entre el 3% y el 4% esperada para 2027.
Mandal señaló: «Se espera que los precios de la memoria sigan aumentando, aunque la volatilidad debería ser más moderada el próximo año en comparación con 2026. A pesar de los mayores costes asociados a la transición hacia la tecnología de proceso de 2 nm, es probable que los envíos de SoC de gama alta se mantengan relativamente estables en 2027».


