Hasta la fecha, tres empresas de modelos de IA han presentado sus cuentas correspondientes al mismo periodo de seis meses. Zhipu, el laboratorio respaldado por la Universidad Tsinghua que salió a bolsa en Hong Kong en enero, presentó sus resultados el 31 de agosto. MiniMax, el laboratorio con sede en Shanghái que debutó en bolsa un día después, lo hizo el 26 de agosto. Por su parte, Anthropic —creadora de Claude— presentó su formulario S-1 ante la Comisión de Bolsa y Valores de EE.UU. (SEC) el 26 de octubre, incluyendo sus cuentas provisionales para el semestre finalizado el 30 de junio de 2026. Hasta esta semana, no existía un punto de comparación equivalente para las dos empresas chinas.
Comencemos por los ingresos. Anthropic registró 16.300 millones de dólares en el primer semestre. Zhipu reportó 953,9 millones de yuanes (aproximadamente 142 millones de dólares, según el tipo de cambio utilizado por la propia empresa), mientras que MiniMax registró 116,6 millones de dólares. La diferencia es superior a cien veces. Las tres compañías experimentaron un rápido crecimiento: Anthropic pasó de 1.200 millones de dólares un año antes, Zhipu creció un 399,7% y MiniMax, un 283,1%.
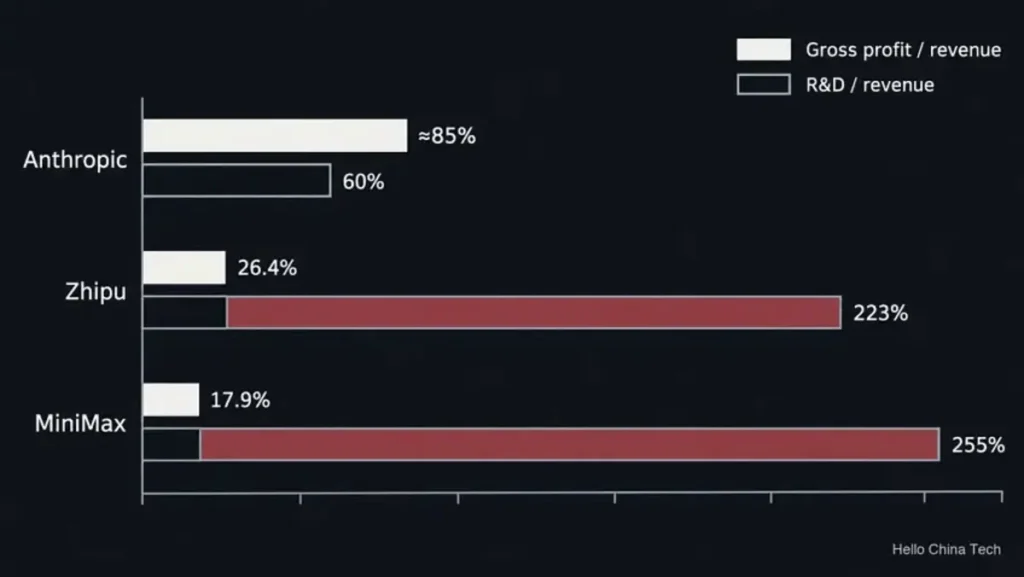
A continuación, analizamos el coste de generar dichos ingresos. En sus notas contables, Anthropic desglosa sus gastos por función. El coste de los ingresos —que, según la empresa, se compone casi en su totalidad de los costes de computación destinados a las cargas de trabajo de los clientes— ascendió a 2.400 millones de dólares, lo que equivale a cerca del 15% de sus ingresos. En el caso de Zhipu, el coste de las ventas representó el 74% de sus ingresos, lo que arroja un margen bruto combinado del 26,4%. La empresa atribuye la mayor parte del incremento en dicho costo a las tarifas por servicios de computación. El margen bruto de MiniMax fue del 17,9%.
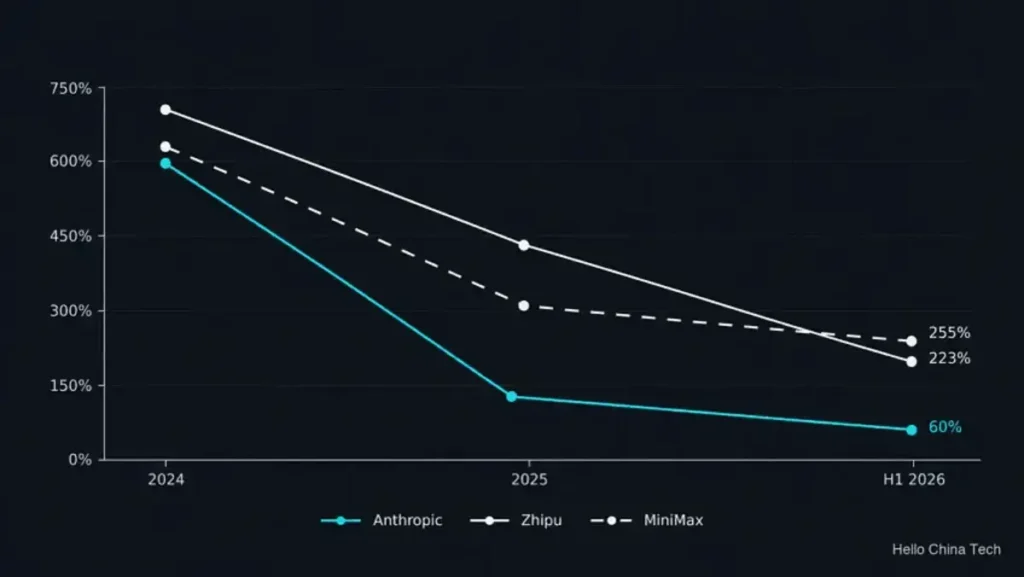
En cuanto a la investigación, los gastos de I+D de Anthropic —que incluyen tanto los costos de computación para el entrenamiento de modelos como los salarios— ascendieron a 9.700 millones de dólares, lo que representa el 60% de sus ingresos. En el caso de Zhipu, los gastos de I+D equivalieron al 223% de sus ingresos, mientras que para MiniMax alcanzaron el 255%.
Por otro lado, respecto a los resultados finales: Anthropic registró una pérdida operativa de 693 millones de dólares durante el semestre (aproximadamente el 4% de sus ingresos), aunque en el segundo trimestre obtuvo un beneficio operativo de 974 millones de dólares. La mayor parte de la pérdida neta declarada —80.700 millones de dólares, de los cuales unos 72.000 millones corresponden a un cargo contable por bonos convertibles— se debe al aumento de valor de dichos instrumentos a medida que crecía la valoración de la empresa. Ambas compañías chinas también registraron cargos financieros, los cuales disminuyeron tras la conversión de sus instrumentos previos a la salida a bolsa (IPO) en el momento de su cotización. Según las métricas ajustadas que ambas empresas prefieren utilizar, Zhipu registró una pérdida de 1.960 millones de yuanes (unos 292 millones de dólares, aplicando el mismo tipo de conversión utilizado para sus ingresos), mientras que MiniMax perdió 293 millones de dólares; estas cifras equivalen, respectivamente, a dos y dos veces y media sus ingresos. Cabe señalar que estas medidas de pérdida no se calculan bajo los mismos criterios: la pérdida operativa de Anthropic incluye la compensación basada en acciones, mientras que las cifras ajustadas de las empresas chinas excluyen este concepto e incorporan partidas situadas por debajo del resultado operativo. Por tanto, la comparación se sustenta en los ratios de ingresos y gastos de I+D.
En diciembre, sostuve que Zhipu y MiniMax se encuentran atrapadas en una encrucijada estructural: son rentables por cada llamada a la API, pero deficitarias como negocios en su conjunto, con un nivel de gasto determinado por sus competidores más que por sus propios planes estratégicos. El beneficio bruto de Anthropic —extraído de su tabla de gastos por función— supera sus gastos de I+D; una relación que ninguna de las dos empresas chinas logra replicar. Tanto el Financial Times como Bloomberg presentan esta documentación como una prueba del interés de los inversores por las acciones del sector de la IA. Bloomberg también analiza la intensidad de uso de recursos computacionales de la empresa. Sin embargo, ninguno de ellos compara estos costos con los de Zhipu y MiniMax, que es precisamente lo que aborda este artículo. Interpreto el documento presentado (S-1) como una prueba de que la «trampa» se cierra a medida que aumenta la escala, y como una constatación de la situación actual: un margen bruto cercano al 85% —cifra que, como explico en la segunda sección, se debe en gran medida al precio—. Zhipu y MiniMax presentan ratios similares, aunque con unos ingresos cien veces menores y un margen que oscila entre una quinta y una tercera parte del de Anthropic. En septiembre escribí que la capacidad de fijación de precios de Zhipu se basa en la velocidad de lanzamiento y en la profundidad de sus flujos de trabajo. El documento S-1 aporta la prueba empírica al respecto: ¿es capaz esa capacidad de fijación de precios de generar el beneficio bruto suficiente para financiar la investigación?.
El mismo ratio, diferentes etapas.
Desde marzo, esta serie ha seguido de cerca un indicador: el gasto en I+D en relación con los ingresos. Cuando este ratio disminuye, significa que los ingresos crecen a un ritmo superior al coste necesario para mantener la competitividad. A este fenómeno lo he denominado «el cierre de las tijeras».
El documento de Anthropic ofrece datos sobre este ratio correspondientes a tres años y medio. En 2023, la empresa destinó 422 millones de dólares a I+D frente a unos ingresos de 41 millones, lo que supone un ratio superior al 1.000%. En 2024, fue del 589%; en 2025, del 138%; y en el primer semestre de 2026, del 60%. El mismo documento detalla la evolución trimestral de los gastos en computación e infraestructura en relación con los ingresos: un 251% en el primer trimestre de 2025, frente a un 48% en el segundo trimestre de 2026.
Zhipu y MiniMax presentan ratios más elevados. El ratio de I+D de Zhipu descendió desde aproximadamente el 700% en 2024 hasta el 440% en 2025, situándose en el 223% durante el último semestre. En el caso de MiniMax, la cifra pasó del 619% al 320% y, posteriormente, al 255%. Los ratios registrados anteriormente por Anthropic sirven como referencia comparativa, aunque no como cronología: la empresa alcanzó los niveles que reporta actualmente en algún momento entre 2024 y 2025; por su parte, ambas compañías chinas destacaron este descenso en sus propios informes.
La documentación presentada también detalla el mecanismo subyacente, un aspecto más relevante que el propio ratio. Anthropic explica que adquiere capacidad de cómputo con una antelación de 12 a 18 meses respecto a su disponibilidad; por tanto, sus gastos en cómputo permanecen «generalmente fijos a corto plazo» y aumentan a medida que se incorpora la capacidad contratada, sin depender de la demanda registrada en cada periodo. En este contexto, los ingresos crecieron a un ritmo superior al coste de la capacidad de cómputo contratada con antelación. En el segundo trimestre de 2026, los ingresos aumentaron un 1.368% respecto al año anterior, mientras que los gastos en cómputo crecie.ron un 300%.
Zhipu ha desarrollado una métrica que analiza una relación similar desde otra perspectiva. Su informe provisional define un «multiplicador de cómputo»: los ingresos generados a través de su plataforma abierta y su API por cada yuan (RMB) invertido en cómputo para entrenamiento e inferencia. Según la empresa, este multiplicador se ha multiplicado aproximadamente por 14 en comparación con el año anterior. La cifra más cercana en el caso de Anthropic —los ingresos totales divididos por los gastos en cómputo e infraestructura— pasó de 0,4 en el primer trimestre de 2025 a 2,1 en el segundo trimestre de 2026. Aunque ambos indicadores relacionan los ingresos con el gasto en cómputo, existen diferencias tanto en los ingresos considerados como en la definición de los costes.
No es posible comparar los valores absolutos. El ratio de Anthropic superó la unidad. Zhipu, por su parte, no revela el valor absoluto de su multiplicador, y sus costes de ventas por sí solos representan el 74% de sus ingresos.
De dónde proviene el margen.
La cifra del 85% requiere, en primer lugar, una aclaración contable. Anthropic ya no presenta el beneficio bruto como una partida independiente. El 15% restante surge de un cuadro complementario en las notas a los estados financieros, que reclasifica los gastos según su función. Este desglose asigna los costes de computación destinados a los usuarios gratuitos —así como las comisiones pagadas a los socios de infraestructura en la nube— a la categoría de «ventas y marketing», mientras que los costes de computación para el entrenamiento de modelos y el uso interno se incluyen en «investigación y desarrollo» (I+D). El «coste de los ingresos» (coste de ventas) engloba la computación dedicada a prestar servicio a los clientes, además de una pequeña proporción de los gastos de personal y costes indirectos. Zhipu atribuye la mayor parte del incremento en sus costes de ventas a las tarifas por servicios de computación. La documentación disponible no aclara hasta qué punto esta partida equivale al «coste de los ingresos» de Anthropic. Tras deducir el coste de los ingresos y la totalidad de los gastos de ventas y marketing, a Anthropic le queda un 62% de sus ingresos. En el caso de Zhipu, este porcentaje es del 26% (antes de los costes de venta), y en el de MiniMax, del 18%. El precio es el factor más evidente que explica esta diferencia. No obstante, las propias cifras de Zhipu ponen de manifiesto los límites del argumento basado en el precio: la empresa informó de una reducción del 80% en el coste unitario de inferencia durante el primer semestre, periodo en el que su margen de API fue del 24,6%; asimismo, el precio medio de su API aumentó un 101% hasta la fecha del informe, en septiembre. Quedan, por tanto, los factores de utilización y escala; sin embargo, ninguno de los informes de las empresas chinas proporciona un coste unitario que permita determinar con precisión su peso real.
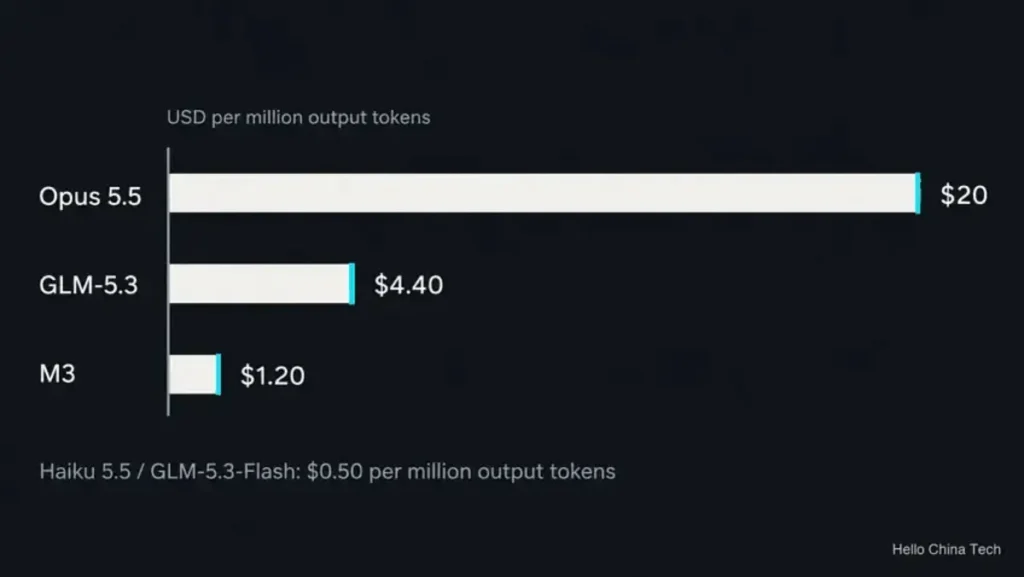
Los precios de lista de las tres empresas a fecha de 27 de octubre deben analizarse en relación con dichos márgenes. Claude Opus 5.5 tiene un coste de 4 dólares por millón de tokens de entrada y 20 dólares por millón de tokens de salida. Fable 5.1, el modelo más costoso de la lista, tiene un precio de 10 y 50 dólares, respectivamente. Sonnet 5.5 cuesta 2 dólares por millón de tokens de entrada y 10 dólares por millón de tokens de salida. Por su parte, el modelo insignia de Zhipu, GLM-5.3, tiene un precio de 1,40 dólares por millón de tokens de entrada y 4,40 dólares por millón de tokens de salida. El modelo M3 de MiniMax, en su nivel estándar para entradas de hasta 512.000 tokens, tiene un coste de 0,30 $ y 1,20 $, tras aplicar un descuento de lanzamiento del 50% que la empresa ha hecho permanente.
En cuanto a los tokens de salida, GLM-5.3 tiene un precio equivalente a aproximadamente una quinta parte del de Opus 5.5, mientras que el de M3 es de cerca de una decimosexta parte. En el segmento más económico de cada categoría, la diferencia desaparece: para prompts de hasta 100.000 tokens, Claude Haiku 5.5 cuesta 0,10 $ y 0,50 $, una cifra muy cercana a la de GLM-5.3-Flash, que se sitúa en 0,15 $ y 0,50 $.
La entrega de septiembre describió las dos curvas de precios que la dirección de Zhipu presentó durante su conferencia de resultados: una tendencia a la baja en los precios para un nivel de inteligencia determinado y una prima sostenida para los modelos de vanguardia («frontier models») que permiten realizar nuevas tareas. Los precios de lista revelan la posición de cada empresa. El documento presentado ante las autoridades no desglosa los ingresos de Anthropic por modelo; sin embargo, indica que el 80% de los ingresos del primer semestre provinieron de un modelo basado en el consumo y que, a fecha de 30 de septiembre, unos 250 clientes habían pagado, cada uno, al menos 10 millones de dólares en los doce meses anteriores. El ratio de costes agregado no permite determinar qué modelos generan dichos ingresos. Los márgenes consolidados de las dos empresas chinas no dependen únicamente de las API de texto: en el caso de MiniMax, el 36,6% de sus ingresos del primer semestre provino de productos para el consumidor final y el 60,8% se generó fuera de China continental; por su parte, Zhipu obtuvo el 13,5% de sus ingresos a partir de implementaciones locales («on-premise»). Los precios de lista, por sí solos, no explican estos márgenes, aunque sí indican el límite superior de la oferta de cada compañía. Zhipu duplicó el precio medio de sus API este año y, aun así, su modelo insignia tiene un precio que equivale a una quinta parte del de Opus 5.5. MiniMax fijó el precio de su modelo insignia al doble del anterior, pero aplicó un descuento del 50% desde el primer día, convirtiendo dicho descuento en algo permanente.
El formulario S-1 identifica el segmento en el que se sitúan ambas empresas chinas. Entre sus competidores, menciona modelos de «pesos abiertos» («open-weight») o de «código abierto» («open-source»), lanzados por organizaciones tanto internacionales como nacionales, que compiten «por una gama creciente de cargas de trabajo empresariales en las que prima la eficiencia en costes sobre la inteligencia». Esta es la curva inferior.
Anthropic también explica cómo reduce sus precios. Señala que Opus 5.5 disminuyó el coste por tarea para el cliente en aproximadamente un 40% en comparación con Opus 5, y que la eficiencia en el uso de recursos computacionales permite ofrecer estas reducciones «manteniendo al mismo tiempo nuestros márgenes». En el mercado chino de modelos, el precio fue el primer factor en cambiar: durante la guerra de precios de finales de 2024 y principios de 2025, Zhipu redujo el precio de su modelo insignia hasta en un 90%, tal como se documentó en esta serie en abril. Los aumentos de precios aplicados por Zhipu este año siguen la dirección opuesta. Su informe provisional atribuye el margen de la API, del 24,6%, a la escala, a unos precios más elevados y a labores de ingeniería que redujeron el coste de inferencia.
Un punto de referencia clave para este planteamiento se encuentra tanto en las páginas de precios como en los próximos resultados. Lo que cabe observar es la comparación entre los precios de lista y los descuentos, frente a los 4,40 dólares de GLM-5.3 y los 1,20 dólares de M3. Un precio de lanzamiento más alto pondría a prueba la demanda de un modelo chino de gama alta; los resultados posteriores revelarían si los clientes estuvieron dispuestos a pagarlo y si, en consecuencia, el margen se mantuvo. Una simple reducción de precios no definiría la posición a largo plazo de ninguna de las dos empresas, ya que los recortes también pueden derivarse de una disminución de los costes o de la creación de distintos niveles de producto.
Dos enfoques, una misma empresa.
Cada una de estas empresas chinas ha planteado su propia «ecuación de supervivencia». El informe anual de Zhipu comienza con una: el valor comercial de la inteligencia artificial general (AGI, por sus siglas en inglés) equivale al techo de inteligencia multiplicado por el consumo de *tokens*. Por su parte, el anuncio provisional de MiniMax ofrece la fórmula complementaria: la eficiencia en la inferencia determina el volumen de tareas posteriores al entrenamiento y el número de experimentos que un laboratorio puede llevar a cabo; esto, a su vez, condiciona la velocidad a la que mejoran sus modelos. Por tanto, una inferencia de bajo coste actúa como una función de producción de inteligencia.
El documento S-1 recoge ambos planteamientos. En el caso de Zhipu, la ecuación se refleja en una tasa de retención de ingresos netos de aproximadamente el 900% a fecha de 30 de septiembre. Esta cifra se calcula dividiendo los ingresos del periodo actual entre los del periodo base para un mismo grupo de clientes cualificados (excluyendo a los suscriptores de Claude Pro y Max). Asimismo, se indica que más de 11.900 clientes han pagado, cada uno, al menos 100.000 dólares en los últimos doce meses. Modelos más capaces permiten realizar más tareas, y dichas tareas están sujetas a tarificación. En cuanto a MiniMax, su ecuación se manifiesta a través de lo que el documento denomina «multiplicadores de computación»: mejoras algorítmicas tanto en el entrenamiento como en la inferencia, en cuyo descubrimiento colabora ahora Claude. La empresa describe este proceso recursivo como «cerrar el ciclo» y afirma que, gracias a ello, puede atender a un mayor número de clientes por cada unidad de computación en comparación con otros enfoques.
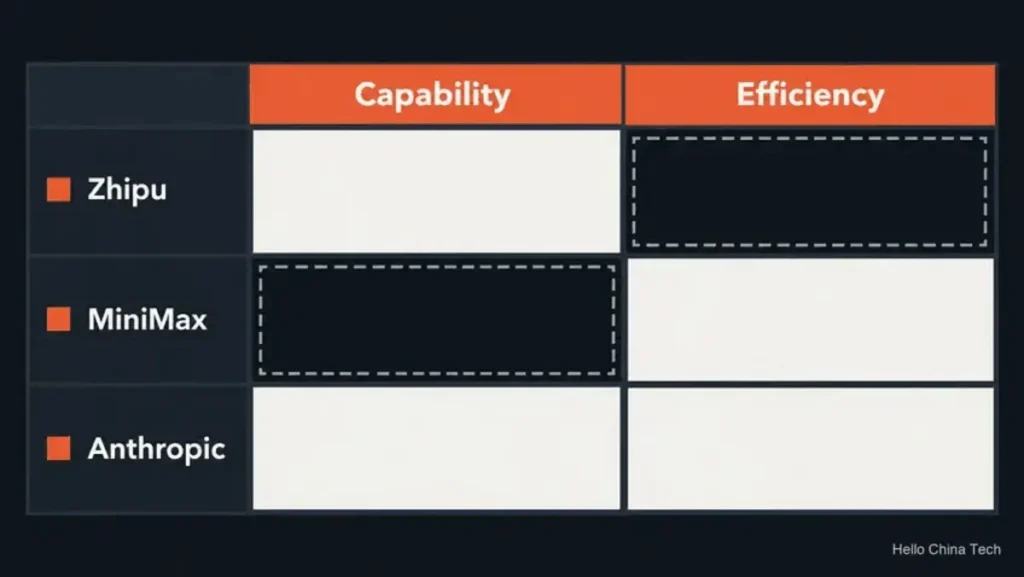
Las empresas chinas independientes dedicadas a los modelos de IA solo podían seguir una vía comercial a la vez, mientras que las empresas que operan como plataformas podían desarrollar varias simultáneamente. La misma lógica presupuestaria se aplica dentro de un mismo ámbito, tanto a la capacidad como a la eficiencia. Un laboratorio de vanguardia, con unos ingresos semestrales de 16.000 millones de dólares, financia ambos aspectos mediante un presupuesto de investigación que absorbe el 60% de dichos ingresos. Zhipu y MiniMax optaron, cada una, por uno de los dos enfoques, ya que, con unos costes equivalentes al 223% y al 255% de sus ingresos, resulta imposible financiar ambos simultáneamente. La explicación más probable para esta elección entre ambos modelos no es una discrepancia sobre cómo generar rentabilidad mediante la IA, sino una limitación presupuestaria. Actualmente, el beneficio bruto de Anthropic cubre sus gastos de I+D; en cambio, el de ninguna de las dos empresas chinas lo hace.
Esta misma limitación explica por qué ambas compañías chinas han comenzado a converger. Zhipu afirma que su modelo GLM-5.3-Flash supera al GLM-5.2 a un décimo de su coste, lo que supone un avance hacia la frontera de la eficiencia en costes. Por su parte, MiniMax está entrenando el M3 Pro —un modelo que, según la empresa, se acerca a los 3 billones de parámetros— con el objetivo de alcanzar la frontera de la capacidad tecnológica. Así, ambas compañías están trabajando ahora en el ámbito que no priorizaron inicialmente.
China en el formulario S-1: atacante, riesgo y «estudiante».
El formulario S-1 menciona a China en tres facetas relevantes para esta comparación; la tercera es la que atañe directamente a ambas empresas.
La primera es la de «atacante». Anthropic señala que, en septiembre de 2025, detectó una campaña en la que un grupo respaldado por el Estado chino manipuló a Claude Code para intentar intrusiones en cerca de 30 organizaciones; la empresa califica este suceso como «el primer caso documentado de un ciberataque a gran escala ejecutado sin una intervención humana sustancial». La segunda faceta es la de «riesgo regulatorio». El documento indica que Washington ha intensificado el escrutinio sobre la exposición de las empresas de IA a actores estatales chinos, y advierte que futuras normativas podrían restringir la capacidad de la compañía para prestar servicios a usuarios vinculados a China.
La tercera faceta es la de «estudiante». El documento advierte que terceros «han intentado en el pasado —y probablemente seguirán intentando— replicar, destilar, extraer o derivar de cualquier otro modo la funcionalidad o las capacidades de nuestros modelos». Aunque no los menciona explícitamente en ese apartado, el informe sobre amenazas publicado por Anthropic en septiembre sí lo hace: señala que Zhipu utilizó 273 cuentas fraudulentas de forma rotativa a lo largo de diez días —atribuyéndole más de 3,4 millones de interacciones en un periodo de 17 días entre junio y julio— y que MiniMax estableció una red de intermediarios a través de una empresa pantalla. El formulario S-1 describe el segmento en el que operan ambas empresas sin nombrarlas; el informe sobre amenazas, en cambio, sí las identifica como usuarias de los resultados generados por los modelos de gama alta.
Las siguientes frases resultan aún más significativas para los dos laboratorios chinos. El documento señala que, si la capacidad para desarrollar modelos altamente avanzados se generaliza, «la competencia podría depender cada vez más del acceso a recursos informáticos a gran escala, en lugar de la capacidad para desarrollar los modelos en sí». Anthropic identifica esto como un riesgo para su propia diferenciación. En el caso de Zhipu y MiniMax, cuya estrategia declarada se basa en ofrecer una inferencia más económica y modelos de «pesos abiertos» (open weights), esa misma premisa revela su principal limitación: la competencia pasa a centrarse en el acceso a la capacidad de cómputo. Asimismo, el documento menciona los controles de exportación de Estados Unidos sobre chips avanzados destinados a China como uno de los factores que condicionan la disponibilidad de dichos recursos informáticos.
A fecha de 30 de junio, Anthropic había captado 141.100 millones de dólares en capital y contaba con 112.400 millones de dólares en efectivo, además de 19.300 millones de dólares en inversiones a corto plazo. Según informó Bloomberg, los acuerdos de capacidad de cómputo suscritos desde finales de 2025 conllevan obligaciones mínimas de aproximadamente 417.000 millones de dólares, algunas de ellas con una vigencia de hasta 20 años; en el borrador del documento presentado, la cifra total aparece en blanco. Zhipu captó cerca de 27.000 millones de yuanes (RMB) en una colocación realizada en julio, seguida de 15.660 millones de dólares de Hong Kong (HK$) en otra colocación en septiembre, además de unos 3.010 millones de dólares netos mediante la emisión de bonos convertibles ese mismo mes. Su informe provisional indica que ejecuta procesos de inferencia utilizando unos 100.000 chips de fabricación nacional; durante la presentación de resultados, la dirección señaló que los recursos destinados al entrenamiento siguen siendo heterogéneos. Por su parte, MiniMax reportó un saldo de efectivo de 1.320 millones de dólares a 30 de junio; su colocación de julio y la emisión de bonos convertibles permitieron captar 16.000 millones de dólares de Hong Kong (HK$) en términos brutos, y la dirección situó sus reservas por encima de los 3.000 millones de dólares. Ambas empresas se encuentran en lo que, en la entrega de julio, se denominó «captación perpetua de capital»: regresan al mercado antes de que sus ingresos sean suficientes para financiar la siguiente etapa de desarrollo. Anthropic también está captando capital, pero la magnitud de su ronda marca la diferencia. Sus ingresos ya cubren el presupuesto destinado a investigación —aunque aún no la totalidad de su base de costes para el semestre—, y la reducción de sus pérdidas operativas sugiere que la expansión se está financiando a través de los propios ingresos.
¿Capital primero o modelo primero?.
El artículo de diciembre ponía el énfasis en la solidez del balance; la actualización de marzo, en la distribución. El formulario S-1 corrige ambos enfoques. En el caso de Anthropic, el balance y el modelo evolucionaron como una única variable: la empresa contrataba capacidad de cómputo con una antelación de 12 a 18 meses respecto a su disponibilidad; la demanda de los clientes aprovechaba dicha capacidad, lo que provocaba que los ingresos crecieran a un ritmo superior al de los gastos en cómputo, permitiendo así financiar el desarrollo del siguiente modelo.
Zhipu y MiniMax han seguido el mismo ciclo, pero en un orden distinto. En su caso, el modelo fue lo primero, ya que era lo que el mercado estaba dispuesto a financiar. La capacidad de cómputo se adquiere como un servicio y se paga por adelantado —bajo condiciones que los informes no detallan—, con un margen que deja poco margen para la reinversión. Los ingresos se generan a precios fijados por un mercado en el que operan varios laboratorios y empresas de plataformas comparables, capaces de vender por debajo del coste. Aunque ambas compañías han mejorado su rentabilidad unitaria, su beneficio bruto sigue siendo insuficiente para cubrir el gasto en I+D. Tras las rondas de financiación de julio y septiembre, Zhipu cuenta con un capital a una escala más cercana a la de Anthropic. El siguiente paso será comprobar si Zhipu puede aprovechar su mayor base de capital para asegurar una capacidad de computación que resulte sostenible a partir de sus ingresos. Los pagos anticipados y los compromisos de compra son dos indicadores que habrá que vigilar en su próximo informe anual.